Pembiayaan Mobil Baru vs Mobil Bekas: Mana yang Lebih Menguntungkan?
Memiliki kendaraan roda empat pribadi merupakan dambaan bagi setiap keluarga yang mendambakan kenyamanan mobilitas. Namun, sebelum mengambil keputusan kredit, calon pembeli kerap dilanda dilema: apakah lebih menguntungkan mengajukan pembiayaan mobil baru atau membeli mobil bekas (second) berkualitas?
Kedua opsi tersebut memiliki kalkulasi finansial, manfaat, dan konsekuensi biaya kepemilikan (*Total Cost of Ownership*) yang berbeda. Mari kita telaah perbandingan komprehensifnya di bawah ini.
Perbandingan Suku Bunga dan Uang Muka (DP)
Faktor awal yang membedakan kedua skema kredit ini terletak pada beban biaya di awal akad:
1. Skema Kredit Mobil Baru
Pembelian mobil baru dari dealer resmi sering kali didukung oleh subsidi promosi dari Agen Pemegang Merek (APM) dan perusahaan multifinance rekanan. Dampaknya, suku bunga mobil baru relatif lebih rendah, berkisar antara 3% hingga 6% flat per tahun dengan paket DP promo mulai dari 15%.
2. Skema Kredit Mobil Bekas
Pada mobil second, suku bunga pembiayaan biasanya berada di kisaran 6% hingga 9% flat per tahun. Meskipun persentase bunganya sedikit lebih tinggi, total nilai pokok hutang yang Anda pinjam jauh lebih kecil karena harga pasar mobil bekas sudah terdepresiasi secara signifikan.
Faktor Depresiasi dan Nilai Jual Kembali
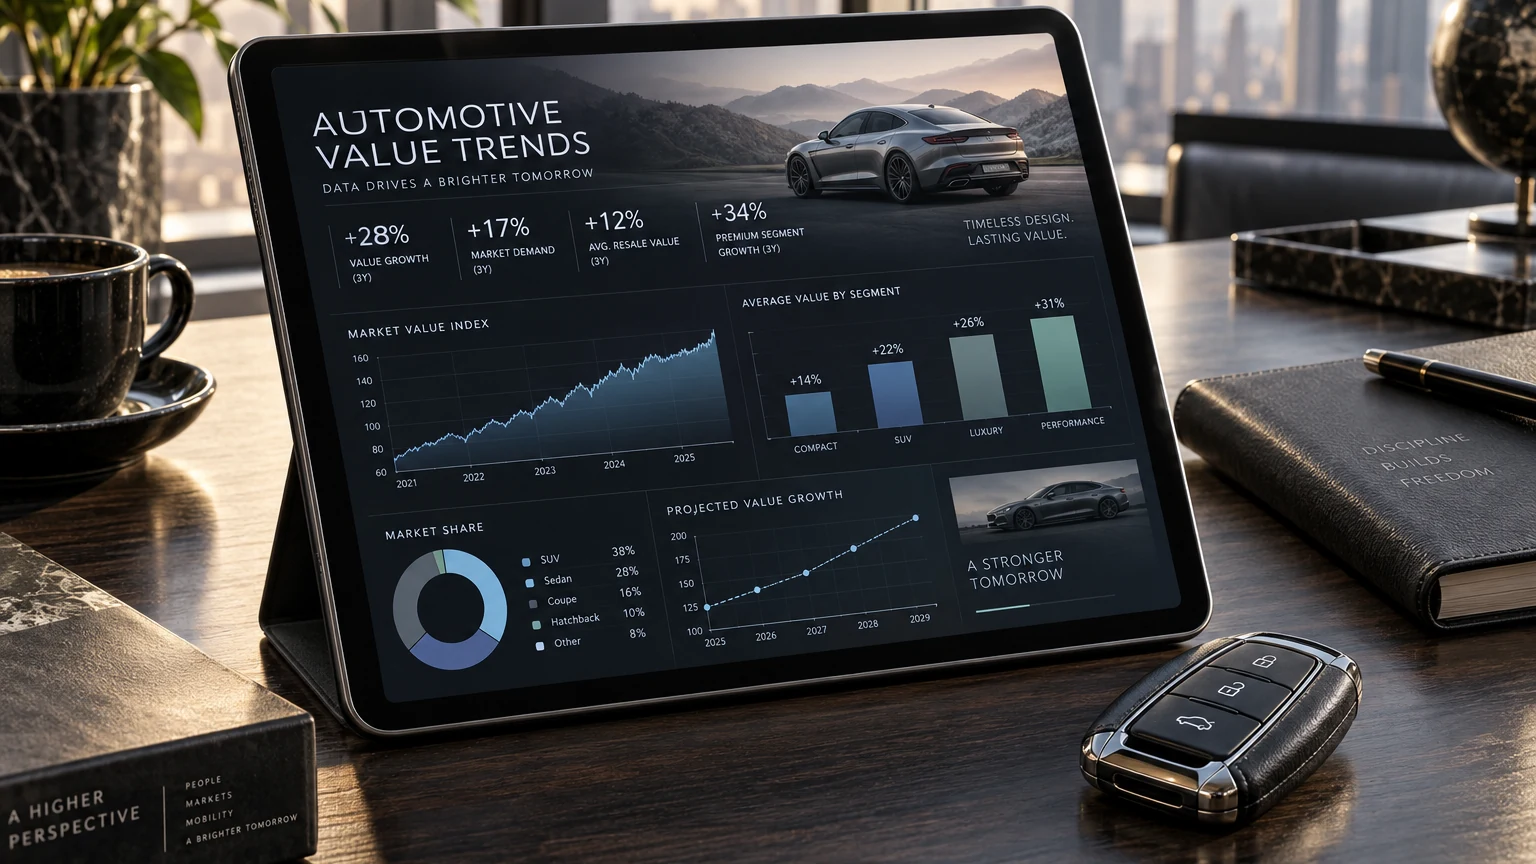
Salah satu fakta finansial otomotif yang tidak terbantahkan adalah laju depresiasi. Sebuah mobil baru akan mengalami penurunan nilai rata-rata sebesar 15% hingga 20% sesaat setelah keluar dari dealer dan digunakan pada tahun pertama.
Apabila Anda membeli mobil bekas tahun muda (berusia 2 hingga 4 tahun), penurunan nilai drastis tersebut telah ditanggung oleh pemilik sebelumnya. Anda mendapatkan mobil berfitur modern dengan harga yang jauh lebih terjangkau dan nilai depresiasi yang jauh lebih landai.
Perlindungan Asuransi & Biaya Perawatan Rutin
Hal krusial lain yang wajib diperhitungkan adalah beban proteksi dan pemeliharaan mesin:
- Garansi Pabrik: Mobil baru dilengkapi garansi gratis servis dan suku cadang berkala hingga 3-5 tahun atau 100.000 km, memberikan ketenangan tanpa biaya tak terduga.
- Premi Asuransi: Asuransi mobil baru umumnya berjenis komprehensif (*All Risk*), sedangkan untuk mobil bekas nasabah memiliki fleksibilitas memilih kombinasi antara All Risk dan Total Loss Only (TLO) untuk menekan cicilan.
Kesimpulan & Rekomendasi Pilihan
• Pilihlah Pembiayaan Mobil Baru jika Anda mengutamakan ketenangan bebas servis, unit paling mutakhir, dan berencana memakai mobil di atas 7 tahun.
• Pilihlah Pembiayaan Mobil Bekas jika Anda ingin mengoptimalkan budget untuk memperoleh kelas mobil yang lebih mewah dengan cicilan bulanan yang tetap hemat.
Butuh Solusi Pembiayaan Cepat & Terpercaya?
Konsultasikan kebutuhan dana tunai gadai BPKB motor, BPKB mobil, kredit kendaraan, talangan haji, maupun tabungan emas Anda bersama konsultan berpengalaman kami tanpa dipungut biaya.